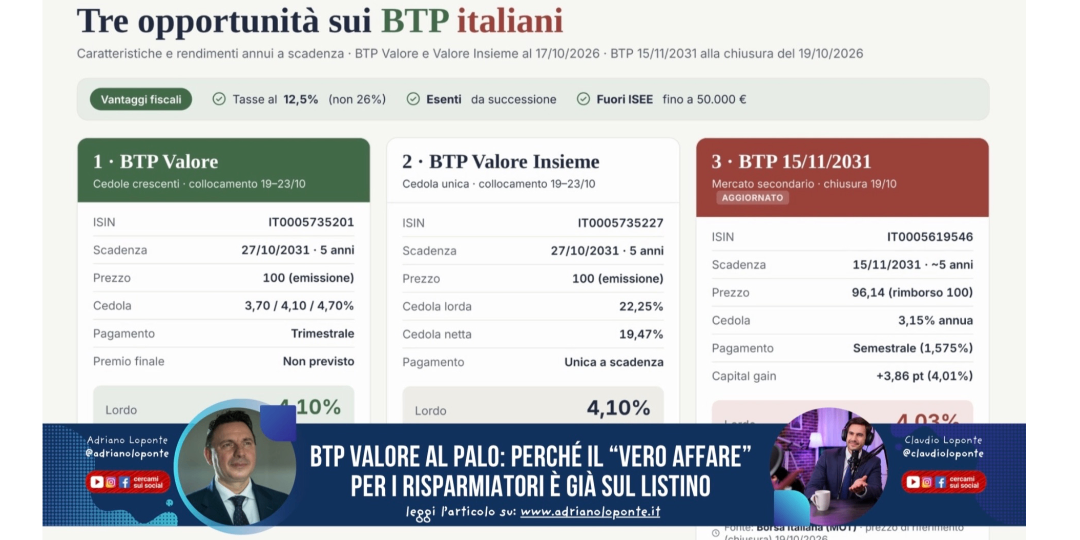
I numeri del primo giorno d’emissione dicono parecchio, ma non dicono tutto. I 4,6 miliardi di euro raccolti dal Tesoro per la nuova tranche del BTP Valore, pari a circa 150 mila contratti siglati dai piccoli risparmiatori, raccontano di una partenza sottotono. Intendiamoci: in valori assoluti si tratta di cifre importanti, eppure il confronto con il passato recente lascia un po’ d’amaro in bocca a Via XX Settembre. Nel giugno 2023 la prima edizione aveva toccato quota 5,43 miliardi al debutto, mentre a febbraio 2024 si era persino superato il muro dei 6,4 miliardi. Fermarsi oggi a 4,6 miliardi dimostra che l'effetto novità si sta attenuando. Il bilancio definitivo arriverà solo alla chiusura dei rubinetti, venerdì 23 ottobre, ma il primo verdetto è chiaro: la fame cieca di BTP sta lasciando il passo a conti più freddi e calcolati.Per questa tornata il Ministero dell’Economia ha provato a sparigliare le carte offrendo due strutture opposte. Da un lato il BTP Valore classico a 5 anni con cedole trimestrali e meccanismo step-up: il 3,70% annuo per i primi due anni, il 4,10% per i due successivi e una stoccata finale al 4,70% nell'ultimo anno. A bocce ferme, l'investitore si porta a casa un rendimento composto del 4,10% lordo, pari a circa il 3,59% netto. Dall'altro lato scompare il flusso cedolare periodico per far spazio al BTP Valore Insieme, caratterizzato da zero cedole in itinere e da una maxi-cedola finale del 22,25% lordo a scadenza. Si tratta di una formula stile zero coupon pensata per chi non ha bisogno della rendita periodica e punta a far lievitare l'intero montante, portando il rendimento netto annuo al 3,62%. A ognuno il suo, insomma, ma la vera domanda che un risparmiatore dovrebbe porsi non è quale dei due scegliere, bensì se il MEF stia davvero offrendo la scelta migliore.La verità è che quando il Tesoro lancia la sua macchina di marketing istituzionale, si tende a dimenticare che la Borsa è già piena di titoli identici o persino più generosi. In finanza le emissioni dedicate al retail non vivono in una bolla. Facciamo i conti della serva con un esempio concreto, prendendo un BTP già quotato e negoziabile ogni giorno come quello con scadenza 15 novembre 2031 (ISIN IT0005619546). La sua cedola annua del 3,15% pagata ogni sei mesi sembra a prima vista più magra rispetto al nuovo BTP Valore, eppure lunedì 19 ottobre il titolo trattava a 96,14 sul mercato secondario. Comprare oggi a 96,14 significa pagare meno di quanto lo Stato restituirà a scadenza, ossia 100 pieni. Quel delta di 3,86 punti base è guadagno in conto capitale puro. Se mettiamo nell'equazione il calcolo del reinvestimento delle cedole al 3% lordo, l'effetto combinato porta il rendimento netto del titolo già sul mercato al 3,55% annuo, contro il 3,51% del BTP Valore tradizionale. Siamo d'accordo che parliamo di una manciata di centesimi di punto, ma il punto concettuale è un altro: chi compra sul secondario spunta di fatto un rendimento migliore rispetto al titolo reclamizzato in televisione.C'è poi un dettaglio che fa tutta la differenza del mondo per chi ha dei vecchi dispiaceri nel dossier titoli. Tutti i Titoli di Stato godono della tassazione agevolata al 12,5%, ma la natura fiscale delle entrate non è la stessa. Le cedole periodiche generano reddito da capitale, su cui le tasse si pagano sempre senza sconti. Al contrario, la plusvalenza generata dal prezzo sotto la pari, ossia quei 3,86 punti di differenza tra 96,14 e 100, viene classificata come reddito diverso. Se nello zainetto fiscale giacciono minusvalenze accumulate negli ultimi quattro anni, magari nate da azioni o ETF venduti in perdita, l'acquisto del BTP sul secondario permette di compensarle alla scadenza, abbattendo a zero la ritenuta su quel capital gain. Questo è un vantaggio che il BTP Valore comprato a 100 semplicemente non può offrire.La partenza col freno a mano tirato di questa nuova tranche non è un fallimento del Tesoro, ma un bell'indizio di maturità dei risparmiatori italiani. L'epoca delle sottoscrizioni a occhi chiusi, trascinate dal richiamo della cedola alta e della gratuità delle commissioni all'emissione, sta lasciando spazio alla consapevolezza. Non esistono regali sul mercato: un piccolo risparmiatore attento non compra la campagna promozionale, ma confronta i prezzi sul tabellone del MOT prima di firmare l'ordine. Oggi quel tabellone ci dice che per fare un buon investimento a cinque anni non serve per forza attendere la campanella del Tesoro.
Vai al contenuto principale
Powered by

Consenso dei cookie
Questo sito impiega cookie tecnici e di analytics per i quali non è richiesto il consenso esplicito dell'utente.
Con il tuo consenso esplicito potremmo usare cookie, inclusi quelli di terze parti, come descritto nella nostra cookie policy. Per acconsentire all'uso di tutti i cookie premi "Accetta", per declinare tutti i cookie che richiedono consenso esplicito premi "Rifiuta", o per personalizzare le tue scelte premi "Preferenze".
Essenziali e di prima parte
Questi cookie sono essenziali per il funzionamento del sito Web e per funzionalità di sicurezza. I cookie analitici raccolgono informazioni in forma aggregata e rigorosamente anonima.