Ci sono notizie che non fanno il rumore dei decreti-legge approvati nella notte, né scatenano i soliti dibattiti urlati nei talk show televisivi. Eppure, incidono sulla nostra vita quotidiana con la precisione chirurgica di un orologio svizzero.La notizia è questa: dal 2027 gli italiani che andranno in pensione riceveranno un assegno più leggero. Non si tratta di un blitz del Ministero dell'Economia, né di un prelievo forzoso mascherato. È semplicemente il prezzo, matematico e inevitabile, di una delle più grandi vittorie della modernità occidentale: viviamo più a lungo.Nel nostro sistema previdenziale contributivo esiste una leva invisibile chiamata "coefficiente di trasformazione". È il moltiplicatore che traduce il capitale versato durante una carriera nel valore del recapito mensile erogato dall'INPS. Il principio sottostante è quasi elementare: se la speranza di vita aumenta, quella stessa torta di risparmi deve essere affettata in un numero maggiore di fette. Risultato? Ogni singola fetta diventa inevitabilmente più sottile.Per il biennio 2027-2028, il coefficiente di conversione a 67 anni scenderà dal 5,608% al 5,514%. All'apparenza sembra una limatura da contabili, uno zero virgola zero qualcosa. Nella realtà dei fatti, significa che per ogni 100.000 euro di contributi versati, l'incasso annuo lordo passa da 5.608 a 5.514 euro.Se traduciamo questi decimali nella vita reale delle persone, l'impatto si fa sentire eccome. Le simulazioni elaborate sui dati economici mostrano chiaramente come la sforbiciata colpisca in proporzione al reddito e all'età di uscita dal mercato del lavoro.
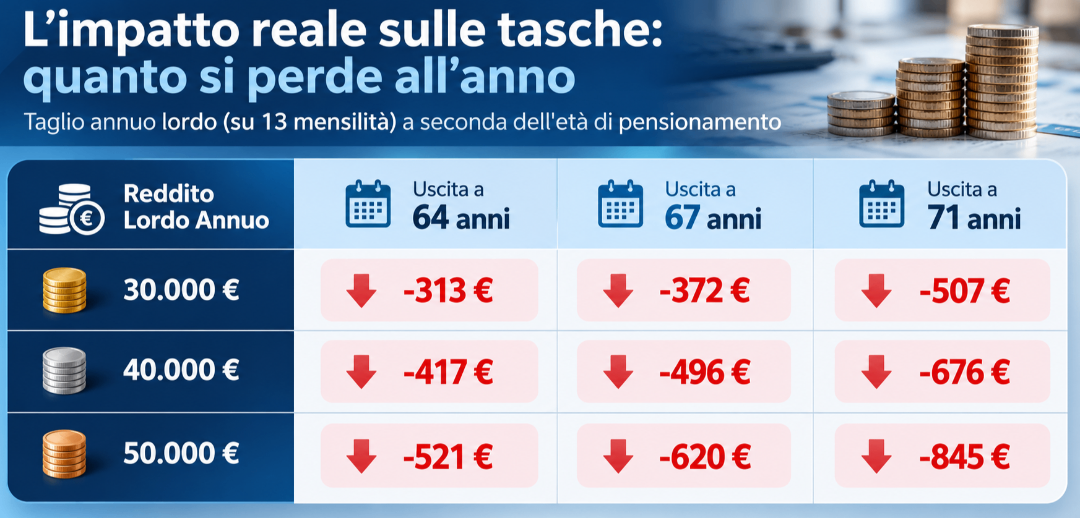
Prendiamo il caso di un quadro aziendale con una retribuzione di 50.000 euro all'anno e 40 anni di carriera alle spalle. Scegliendo di andare in pensione a 67 anni, vedrà il suo assegno mensile scendere da 2.847 a 2.799 euro: 620 euro in meno all'anno. Se deciderà di rimanere in ufficio fino a 71 anni per massimizzare la quota contributiva, la flessione sfiorerà gli 845 euro annui. Proiettando questa perdita sull'arco medio di vita residua, parliamo di una rinuncia cumulata che può superare i 13.500 euro.A questa equazione si aggiunge poi il secondo piatto della bilancia: il requisito anagrafico. Dal 2027 la pensione di vecchiaia richiederà 67 anni e un mese, per poi salire a 67 anni e tre mesi nel 2028. Ci troviamo così di fronte a un paradosso tipicamente italiano ed europeo: lavoreremo qualche mese in più per incassare, a parità di contributi, un assegno leggermente inferiore rispetto ai colleghi andati in pensione cinque o dieci anni fa.Sarebbe tuttavia miope ridurre questa vicenda a una lamentela contro lo Stato o contro le regole contabili. Il vero nodo da sciogliere riguarda il patto generazionale su cui si regge l'intero Paese.L'Italia adotta un sistema pensionistico "a ripartizione". Significa che i contributi trattenuti oggi in busta paga ai trentenni e ai quarantenni non finiscono in un cassetto con il loro nome sopra, ma vengono usati immediatamente per pagare gli assegni di chi è già in pensione. Questo ingranaggio funziona egregiamente quando ci sono tre lavoratori per ogni pensionato e la curva demografica cresce. Ma in un Paese caratterizzato da denatalità record e da un progressivo invecchiamento della popolazione, la struttura scricchiola.Non è un catastrofismo da cassandra: è demografia applicata. Se la platea dei beneficiari si allarga e quella dei contribuenti si restringe, la coperta si accorcia per forza. La conseguenza più amara non riguarda chi sta firmando la domanda di pensione oggi, ma i ragazzi che sono entrati ieri nel mercato del lavoro, spesso con carriere discontinue e stipendi d'ingresso troppo bassi.Qual è dunque la via d'uscita? Continuare a considerare la previdenza pubblica come l'unico pilastro della nostra vecchiaia sta diventando un azzardo logico. La previdenza integrativa e i fondi pensione non sono più una scelta di finanza speculativa per ceti abbienti, ma uno strumento di protezione individuale da affiancare al primo pilastro pubblico.La revisione dei coefficienti del 2027 non è un imprevisto, né un tradimento della politica. È il promemoria di un mondo che cambia. Prima smettiamo di guardare al sistema pensionistico con le lenti degli anni Ottanta, prima riusciremo a costruire una sicurezza economica per i decenni che ci attendono.
