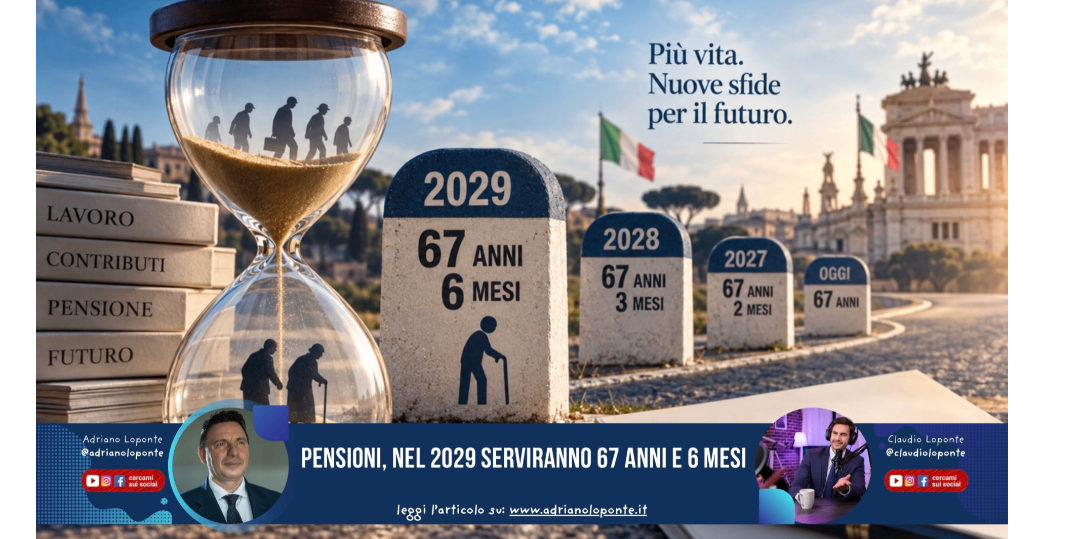
Dal 1° gennaio 2029 per la pensione di vecchiaia serviranno 67 anni e 6 mesi, tre mesi in più rispetto ai requisiti previsti per il 2028. Lo indicano le nuove proiezioni della Ragioneria generale dello Stato, che per la pensione anticipata fissano invece 43 anni e 4 mesi di contributi per gli uomini e un anno in meno per le donne. Presa da sola sembra una notizia minore, l'ennesimo ritocco a un sistema che viene ritoccato di continuo, ma quei tre mesi dicono parecchio su dove sta andando il Paese. Il meccanismo è noto: la legge lega periodicamente i requisiti pensionistici alla speranza di vita. Se in media si vive più a lungo, si incassa la pensione per più anni, e per tenere in equilibrio i conti si sposta in avanti l'uscita dal lavoro. Il calendario è già scritto: un mese in più nel 2027, altri due nel 2028, tre nel 2029 e altri due nel 2031. Va detto però che si tratta di previsioni tecniche a legislazione vigente, non di scelte già blindate. Governo e Parlamento possono intervenire, come hanno fatto altre volte, per attenuare o sospendere gli automatismi. Il punto è che ogni intervento ha un prezzo, e qualcuno lo deve pagare. Il nostro sistema è in larga parte a ripartizione: i contributi di chi lavora oggi pagano le pensioni di oggi. Regge quindi finché il rapporto tra lavoratori e pensionati resta sostenibile, e l'Italia su questo fronte è schiacciata tra una natalità bassissima e una popolazione che invecchia. Nei prossimi anni, poi, andranno in pensione le generazioni numerose del baby boom. La Ragioneria stima che la spesa pensionistica possa arrivare al 17,1% del Pil intorno al 2041 e restare alta per qualche anno. Poi dovrebbe scendere gradualmente, grazie alla piena applicazione del sistema contributivo e all'uscita di scena delle generazioni più numerose. Il momento più difficile, insomma, non è lontano: è tra una quindicina d'anni. Per questo discutere se l'età giusta sia 67 anni e tre mesi o 67 anni e sei mesi mi sembra il modo sbagliato di porre la questione. Capisco bene la tentazione di congelare gli aumenti. Lavorare più a lungo non piace a nessuno, e per chi fa un lavoro fisicamente pesante o ha cominciato da ragazzo è una richiesta difficile da accettare. Ma se non si tocca l'età, bisogna toccare qualcos'altro, e le alternative sono poche: contributi più alti, più pensioni finanziate con la fiscalità generale, assegni futuri più bassi, oppure più occupati e più crescita. L'ultima è l'unica strada che non scarica il costo su qualcuno. Più persone al lavoro vogliono dire più contributi, salari reali più alti portano più entrate previdenziali, e una produttività maggiore fa crescere il Pil, riducendo il peso della spesa. È il motivo per cui considero politiche pensionistiche anche quelle che non si chiamano così: il lavoro delle donne, l'ingresso dei giovani nel mercato del lavoro, l'immigrazione regolare, la produttività, i salari. C'è poi un altro tema, che riguarda da vicino chi oggi ha quaranta o cinquant'anni. Con il passaggio al contributivo, l'importo della pensione dipenderà sempre di più da quanto si è effettivamente versato nell'arco della carriera. Periodi senza contributi, lavori discontinui e redditi bassi si tradurranno in assegni molto più lontani dall'ultimo stipendio. Le proiezioni della Ragioneria mostravano già da tempo un calo dei tassi di sostituzione, più marcato per alcune categorie di lavoratori. Per decenni la domanda sulle pensioni è stata una sola: quando potrò smettere di lavorare? Credo che nei prossimi anni diventerà più importante un'altra: con quale reddito ci arriverò? Chi può, farebbe bene a porsela adesso, non a sessant'anni. I 67 anni e 6 mesi del 2029 sono solo una tappa di un percorso già tracciato. La politica potrà spostare qualche mese avanti o indietro, ma i numeri della demografia non si cambiano per decreto.
Vai al contenuto principale
Powered by

Consenso dei cookie
Questo sito impiega cookie tecnici e di analytics per i quali non è richiesto il consenso esplicito dell'utente.
Con il tuo consenso esplicito potremmo usare cookie, inclusi quelli di terze parti, come descritto nella nostra cookie policy. Per acconsentire all'uso di tutti i cookie premi "Accetta", per declinare tutti i cookie che richiedono consenso esplicito premi "Rifiuta", o per personalizzare le tue scelte premi "Preferenze".
Essenziali e di prima parte
Questi cookie sono essenziali per il funzionamento del sito Web e per funzionalità di sicurezza. I cookie analitici raccolgono informazioni in forma aggregata e rigorosamente anonima.