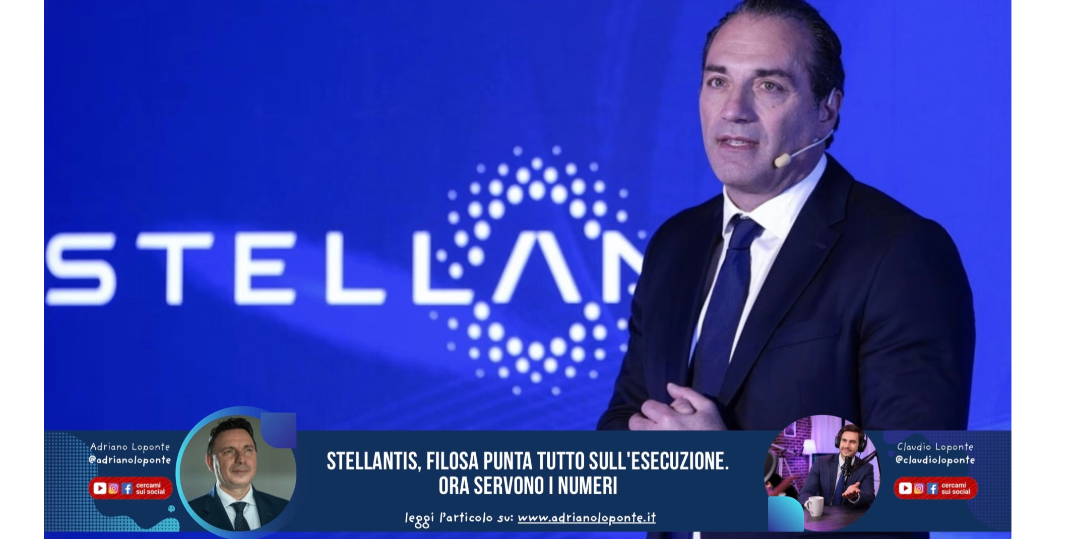
Nell'intervista che Antonio Filosa ha rilasciato a MF-Milano Finanza c'è una parola che torna più delle altre: esecuzione. Detta dall'amministratore delegato di Stellantis, suona quasi come un'ammissione. Dopo anni di piani strategici, obiettivi di elettrificazione e presentazioni agli investitori, il gruppo ha bisogno di fare una cosa sola: vendere più auto e guadagnarci di più.Filosa lo sa e porta qualche numero a sostegno: produzione in crescita, fatturato in aumento del 10%, redditività in miglioramento e una quota di mercato in Italia che, a suo dire, avrebbe toccato il 32,2%. Il secondo trimestre 2026 si è chiuso con ricavi per 43,5 miliardi di euro, il 13% in più, trainati da un Nord America cresciuto del 32%.Fin qui le buone notizie. Poi c'è il dato che pesa di più: un margine operativo rettificato dell'1,8%. Per un costruttore di queste dimensioni è troppo poco. Per questo in Borsa il titolo resta pesante da inizio anno: il mercato ha visto tornare i volumi, ma aspetta di veder tornare i profitti.La scelta più netta del nuovo corso riguarda le motorizzazioni. Filosa non vuole decidere al posto del cliente. Elettrico, ibrido e termico resteranno tutti in listino, con un'offerta diversa da mercato a mercato.Personalmente la trovo una scelta di buon senso. L'idea che l'Europa potesse passare all'auto elettrica in pochi anni, a colpi di scadenze normative, si è scontrata con prezzi ancora alti, colonnine insufficienti e famiglie diffidenti. Ignorarlo avrebbe significato continuare a produrre auto destinate a restare nei piazzali. Il problema è il conto. Sviluppare e produrre tre tecnologie insieme costa molto più che concentrarsi su una sola, e Stellantis non ha margini da sprecare. Nel frattempo i costruttori cinesi investono quasi tutto sull'elettrico e migliorano a ogni generazione di prodotto. La libertà di scelta funziona se resta una fase di passaggio. Se diventa un modo per rimandare, il prezzo lo si pagherà tra qualche anno.Sull'Italia Filosa conferma gli impegni del Piano presentato a fine 2024 (non da lui) : investimenti, nuovi modelli e nessun disimpegno dagli stabilimenti. Sono rassicurazioni che a Mirafiori, Melfi, Cassino o Pomigliano hanno già sentito più volte.Il punto vero è un altro. Una fabbrica non si salva perché resta aperta, ma perché lavora a pieno ritmo. Senza modelli che si vendono e linee sature, gli investimenti annunciati rischiano di trasformarsi in manutenzione di impianti semivuoti, con la cassa integrazione come compagna fissa.Filosa chiede a Roma e a Bruxelles più sostegno e regole meno penalizzanti per chi produce in Europa. La richiesta è legittima, ma ha un limite evidente: nessun incentivo e nessun dazio rendono competitiva una fabbrica che costa più delle altre.Se l'Italia è la questione politica, gli Stati Uniti sono quella dei soldi. È lì che Stellantis ha sempre guadagnato di più, ed è lì che negli ultimi anni ha perso più terreno, tra concessionari pieni di invenduto e prezzi fuori mercato.Rilanciare Jeep e Ram e ricucire il rapporto con la rete di vendita è la priorità numero uno. Il +32% del Nord America dice che qualcosa si è mosso. Ma finché il margine resta sotto il 2%, è una crescita comprata più che guadagnata.La concorrenza che arriva da EstResta la Cina. Filosa punta su un'auto sempre più connessa, con intelligenza artificiale e assistenza alla guida evoluta, anche grazie alla collaborazione con la britannica Wayve. Ma oggi la minaccia cinese non è soprattutto tecnologica, è di prezzo: auto elettriche più che dignitose a costi che i produttori europei non riescono ad avvicinare.Per questo la Citroën 2CV elettrica, attesa intorno ai 15.000 euro, conta più di tanti annunci. Se arriverà davvero a quel prezzo e con margini sostenibili, sarà la prova che anche in Europa si può fare un'elettrica popolare. Se slitterà, o costerà di più, sarà l'ennesimo progetto rimasto sulla carta.La mia impressioneFilosa ha cambiato il tono: meno promesse, più attenzione al cliente e ai conti. Dopo la stagione precedente, è già qualcosa.Il tono però non basta. Saranno i prossimi trimestri a dire se Stellantis sa ancora guadagnare vendendo automobili. Il numero da tenere d'occhio è quell'1,8%: finché non sale in modo deciso, il discorso sull'esecuzione resta un buon proposito.
Vai al contenuto principale
Powered by

Consenso dei cookie
Questo sito impiega cookie tecnici e di analytics per i quali non è richiesto il consenso esplicito dell'utente.
Con il tuo consenso esplicito potremmo usare cookie, inclusi quelli di terze parti, come descritto nella nostra cookie policy. Per acconsentire all'uso di tutti i cookie premi "Accetta", per declinare tutti i cookie che richiedono consenso esplicito premi "Rifiuta", o per personalizzare le tue scelte premi "Preferenze".
Essenziali e di prima parte
Questi cookie sono essenziali per il funzionamento del sito Web e per funzionalità di sicurezza. I cookie analitici raccolgono informazioni in forma aggregata e rigorosamente anonima.