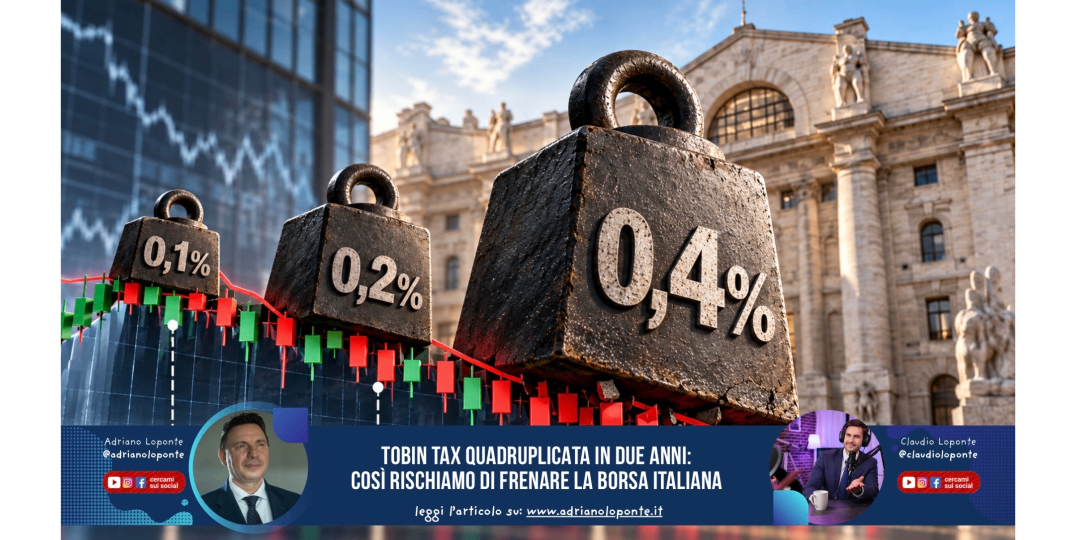
Un passaggio della nuova legge di Bilancio lascia perplessi. Da anni l'Europa ripete ai cittadini che i risparmi fermi sul conto corrente andrebbero messi al lavoro nei mercati, e alle imprese che la Borsa è una strada per crescere. L'Italia, intanto, si prepara ad alzare ancora le tasse proprio su chi compra azioni. E non di poco: in due anni il prelievo diventerebbe quattro volte quello di partenza. Parliamo della Tobin Tax, l'imposta sulle transazioni finanziarie introdotta nel 2013, che rischia di trasformarsi da strumento fiscale in un freno per il nostro mercato azionario.Facciamo un passo indietro. Fino al 2025, comprare azioni italiane soggette all'imposta su un mercato regolamentato costava lo 0,10%. La legge di Bilancio 2026 ha portato l'aliquota allo 0,20%. Ora la manovra approvata dal Consiglio dei ministri il 28 ottobre propone un nuovo raddoppio, allo 0,40% dal 2027. Servirà il via libera del Parlamento, ma la direzione è chiara.Un esempio aiuta. Chi nel 2025 investiva 10.000 euro in azioni italiane tassate pagava 10 euro di imposta. Quest'anno ne paga 20. Dal prossimo, se la norma passa, ne pagherà 40. E siamo ancora prima di commissioni, costi di negoziazione e tasse sulle plusvalenze.Quaranta euro, si dirà, non cambiano la vita. Ma sono lo 0,40% del capitale, e per chi compra e vende a distanza di settimane o pochi mesi il conto sale in fretta. C'è poi un dettaglio che pesa più di quanto sembri: l'imposta si paga sull'acquisto, comunque vada a finire. Anche quando l'operazione chiude in perdita. Certo, chi tiene un titolo per dieci anni vive tutto questo in modo molto diverso da chi opera spesso, ed è proprio per questo che gli effetti vanno valutati con attenzione.Il governo punta a raccogliere circa 500 milioni di euro in più nel 2027, un contributo a una manovra da circa 26 miliardi. Con il nostro debito pubblico e margini di bilancio stretti, la ricerca di coperture si capisce. Ma il gettito immediato non può essere l'unico metro per giudicare una tassa.Per onestà, va detto che i numeri finora non raccontano un disastro. Nei primi otto mesi del 2026 la Tobin Tax ha portato 917 milioni di euro, contro i 472 dello stesso periodo del 2025: un +94,3%. Il primo raddoppio ha quasi raddoppiato gli incassi, e da questi dati non emerge un crollo della base imponibile. Sostenere che la tassa abbia già svuotato gli scambi sarebbe sbagliato.Questo però non rende innocuo un secondo aumento. Un mercato vive di compratori e venditori, di scambi frequenti, della possibilità di entrare e uscire in fretta a prezzi ragionevoli. Se ogni operazione costa di più, alcune smettono semplicemente di convenire. Col tempo, meno attività può voler dire meno liquidità, una forbice più ampia tra prezzi di acquisto e di vendita e, alla fine, un costo più alto per chiunque voglia investire nelle società quotate.A soffrirne di più potrebbero essere le medie imprese, che già oggi faticano ad attirare investitori istituzionali e capitali esteri. La legge esenta le società sotto i 500 milioni di capitalizzazione. Ma qui c'è un paradosso: le aziende che crescono e superano quella soglia ricevono, come premio, un costo fiscale più alto per chi vuole comprarne le azioni.Poi c'è il confronto europeo. La Francia applica già lo 0,40%, ma solo sulle società sopra il miliardo di capitalizzazione. La Spagna si ferma allo 0,20%, con la stessa soglia. Germania e Paesi Bassi non hanno un'imposta generalizzata di questo tipo. Le basi imponibili sono diverse e il paragone non si riduce alla sola aliquota, ma il quadro dice che l'Italia rischia di finire tra le piazze fiscalmente meno attraenti.Il contrasto è ancora più netto se si guarda alla Savings and Investments Union, il progetto con cui la Commissione europea vuole spostare parte della ricchezza ferma sui conti correnti verso l'economia reale. E allora la domanda viene da sé: come convinciamo i risparmiatori a investire nelle aziende italiane, se nello stesso momento rendiamo più caro comprarne le azioni?È vero che gli scambi sul mercato secondario non portano soldi direttamente alle imprese, salvo operazioni di raccolta. Ma una Borsa liquida e frequentata è ciò che rende possibili nuove quotazioni, aumenti di capitale e accesso ai finanziamenti. Un mercato meno attraente costa a tutti, non solo al singolo risparmiatore.Nessuno pensa che la Tobin Tax decida da sola la competitività di una piazza finanziaria: contano la qualità delle imprese, le prospettive economiche, le regole, la fiducia degli investitori. Sarebbe ingiusto attribuirle ogni calo dei volumi. Proprio per questo, però, un nuovo aumento meriterebbe una valutazione seria dei suoi effetti nel medio e lungo periodo.La vera domanda non è se lo Stato riuscirà a incassare altri 500 milioni. È quanto ci costeranno davvero.Perché il valore di una Borsa non si misura dalle tasse che produce, ma dai capitali che riesce ad attrarre e dalle opportunità che offre a chi fa impresa e a chi risparmia.
Vai al contenuto principale
Powered by

Consenso dei cookie
Questo sito impiega cookie tecnici e di analytics per i quali non è richiesto il consenso esplicito dell'utente.
Con il tuo consenso esplicito potremmo usare cookie, inclusi quelli di terze parti, come descritto nella nostra cookie policy. Per acconsentire all'uso di tutti i cookie premi "Accetta", per declinare tutti i cookie che richiedono consenso esplicito premi "Rifiuta", o per personalizzare le tue scelte premi "Preferenze".
Essenziali e di prima parte
Questi cookie sono essenziali per il funzionamento del sito Web e per funzionalità di sicurezza. I cookie analitici raccolgono informazioni in forma aggregata e rigorosamente anonima.